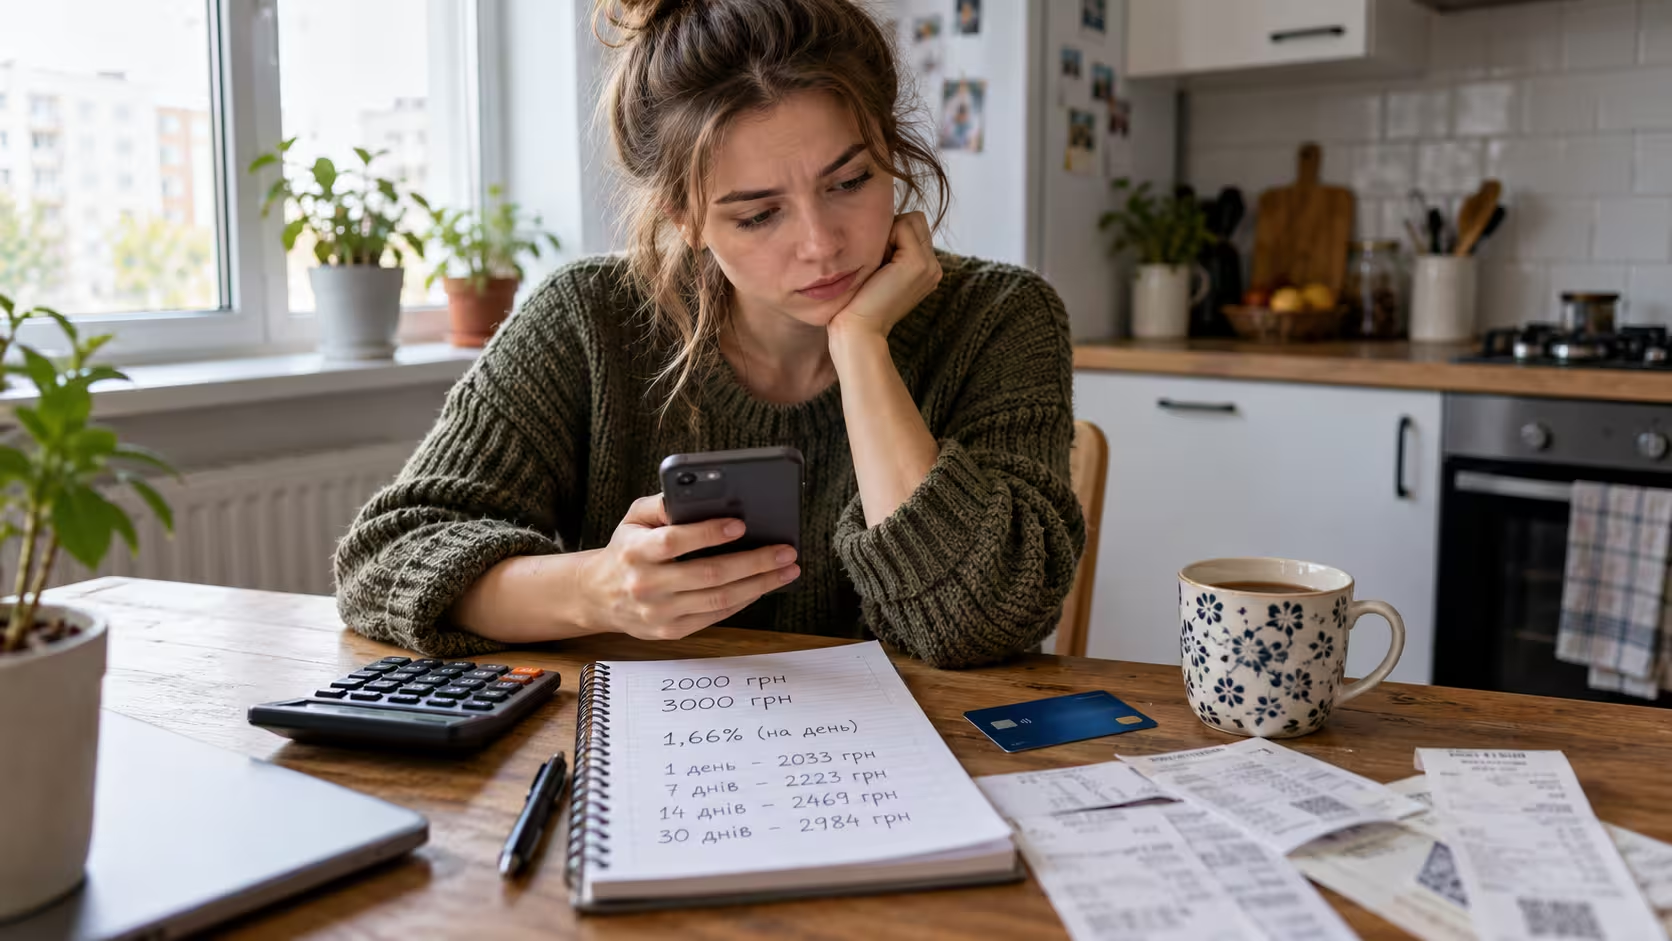
Позика у 2 000 або 3 000 грн часто сприймається як невелике зобов’язання. Особливо коли гроші потрібні лише до зарплати й повернення заплановане через тиждень. У такій ситуації значно легше зосередитися на сумі, яку отримуєш сьогодні, ніж на вартості кожного наступного дня.
З кредитом у LoviLave важливо дивитися саме на цей зв’язок. Денна ставка на невеликій сумі може давати помірну переплату, якщо борг закривається швидко. Але заплановані сім або десять днів іноді перетворюються на три тижні чи місяць, і тоді розрахунок помітно змінюється.
Наприклад, за ставки 1,66% кожна позичена тисяча гривень коштує 16,60 грн на день. Для 3 000 грн це 49,80 грн. Якщо користуватися цією сумою 30 днів, проценти за такого розрахунку становитимуть 1 494 грн.
Тому при оцінці вартості кредиту LoviLave має значення не лише сума, яку потрібно отримати зараз. Не менш важливо реалістично оцінити строк до повного погашення.
Скільки коштує один день кредиту LoviLave
В умовах LoviLave денна ставка залежить від конкретної пропозиції. У пільговий період вона може починатися від 0,01% на день, а для розрахунків у цій статті візьмемо ставку 1,66%. Фактичні умови конкретного кредиту потрібно перевіряти у своєму договорі.
Відсоток зручніше одразу перевести у гривні.
При ставці 1,66% на 1 000 грн нараховується 16,60 грн за день. Для 2 000 грн це 33,20 грн, для 3 000 грн — 49,80 грн, для 5 000 грн — 83 грн.
Тут добре видно різницю між рекламною ставкою від 0,01% і вартістю кредиту за іншої фактичної ставки. Наприклад, для 3 000 грн ставка 0,01% відповідає лише 30 копійкам на день. При 1,66% та сама сума дає вже 49,80 грн щоденних процентів.
Тому відповідь на питання, скільки коштує кредит LoviLave, залежить від конкретної ставки та фактичної кількості днів користування грошима.
Якою буде переплата LoviLave за 10, 20 і 30 днів
Різниця стає наочною, якщо порахувати кілька строків. Нижче наведено проценти за умовної ставки 1,66% на день. Це приклад для порівняння, а не універсальна вартість будь-якої позики LoviLave.
| Сума кредиту | За 1 день | За 10 днів | За 20 днів | За 30 днів |
|---|---|---|---|---|
| 1 000 грн | 16,60 грн | 166 грн | 332 грн | 498 грн |
| 2 000 грн | 33,20 грн | 332 грн | 664 грн | 996 грн |
| 3 000 грн | 49,80 грн | 498 грн | 996 грн | 1 494 грн |
| 5 000 грн | 83 грн | 830 грн | 1 660 грн | 2 490 грн |
Кредит LoviLave на 2 000 грн при такому сценарії за десять днів дає 332 грн процентів. Якщо погашення відкладається до тридцятого дня, сума процентів зростає до 996 грн.
Для 5 000 грн різниця ще помітніша. Десять днів коштують 830 грн, тридцять — 2 490 грн.
Маленька початкова сума може створювати хибне відчуття невеликої майбутньої переплати.
Коли кредит на 3 000 грн коштує більше, ніж планувалося
Уявімо звичайну ситуацію. До зарплати залишився тиждень, а на ремонт телефону бракує 3 000 грн. Позичальник бере кредит LoviLave і планує повністю повернути гроші після найближчої виплати.
Сам план цілком реалістичний. Проблема виникає через тиждень: зарплата прийшла, але одночасно потрібно оплатити комунальні послуги та купити ліки. Якщо одразу закрити кредит, на звичайні витрати майже нічого не залишиться.
Погашення переноситься.
При ставці 1,66% кожен наступний день для 3 000 грн додає до розрахункової вартості ще 49,80 грн. Додаткові десять днів — це 498 грн процентів.
Ніякого різкого стрибка немає. Переплата збільшується поступово, день за днем. Її легко недооцінити в момент оформлення, коли вся увага зосереджена на термінових 3 000 грн.
Як дострокове погашення впливає на вартість LoviLave
Якщо проценти нараховуються за фактичний період користування коштами, дата повернення безпосередньо впливає на загальну переплату.
Для тих самих 3 000 грн при розрахунковій ставці 1,66% десять днів дають 498 грн процентів. За тридцять днів виходить 1 494 грн.
Різниця становить 996 грн.
Тому при можливості достроково погасити кредит LoviLave варто перевірити актуальну суму до сплати на конкретну дату. Чим менше днів триває користування позиченими грошима, тим менше часу залишається для подальшого нарахування процентів відповідно до умов договору.
При цьому планувати кредит лише за найкращим сценарієм ризиковано. Якщо людина розраховує закрити його через десять днів, корисно одразу порахувати й двадцятий або тридцятий день.
Що відбувається при пролонгації LoviLave
Якщо на дату погашення всієї необхідної суми немає, строк кредиту можна продовжити на передбачених сервісом умовах. Для пролонгації потрібно сплатити проценти, нараховані на відповідну дату.
Тут важливо розуміти, за що саме були внесені гроші.
Припустімо, основний борг становить 3 000 грн. Позичальник сплачує накопичені проценти та продовжує строк. Основні 3 000 грн після цього залишаються боргом, а протягом наступного періоду користування коштами виникатимуть нові процентні нарахування.
Кілька послідовних продовжень можуть зробити загальні витрати значними навіть при невеликій початковій позиці.
Тому вартість пролонгації LoviLave краще оцінювати не за одним платежем. Корисніше скласти всі вже сплачені проценти та суму, яку ще потрібно повернути. Так видно повну вартість користування кредитом від дня отримання грошей.
Коли невеликий кредит LoviLave стає дорогим
Найпростіший сценарій — гроші взяті на кілька днів і повернуті в заплановану дату. Тут строк короткий, тому проценти не встигають накопичуватися протягом тривалого часу.
Інша ситуація виникає, якщо дата погашення постійно відсувається. Спочатку на тиждень, потім ще на кілька днів, а далі потрібна пролонгація. Кожен окремий проміжок може здаватися невеликим, хоча загальний строк поступово наближається до місяця або перевищує його.
Ще складніший варіант — брати нову позику для закриття попередньої. Старий борг погашається, але з’являється новий договір із новим строком і процентами. У такій ситуації початкова сума вже погано показує реальну вартість усього ланцюжка позик.
Тому при кредиті на 2 000–5 000 грн варто стежити не лише за залишком основного боргу, а й за тим, скільки процентів уже фактично сплачено.
Два розрахунки перед оформленням кредиту LoviLave
Приблизну переплату можна оцінити за кілька хвилин. Для цього потрібні три величини: сума кредиту, ставка за договором і кількість днів користування.
Але краще зробити одразу два розрахунки.
Припустімо, потрібно 2 000 грн на сім днів. За ставки 1,66% проценти за цей період становитимуть 232,40 грн.
Тепер варто перевірити менш сприятливий сценарій. Якщо повернути гроші вдасться лише через двадцять днів, розрахункова сума процентів становитиме 664 грн.
Різниця — 431,60 грн.
Друга цифра часто дає кориснішу інформацію перед оформленням. Вона показує, скільки коштуватиме помилка у прогнозі строку.
Якщо така сума вже створює проблему для бюджету, невеликий розмір кредиту не повинен заспокоювати. Для оцінки вартості LoviLave важливо заздалегідь знати ціну не тільки сьомого дня, на який розраховує позичальник, а й двадцятого або тридцятого, до якого кредит може фактично дійти.
